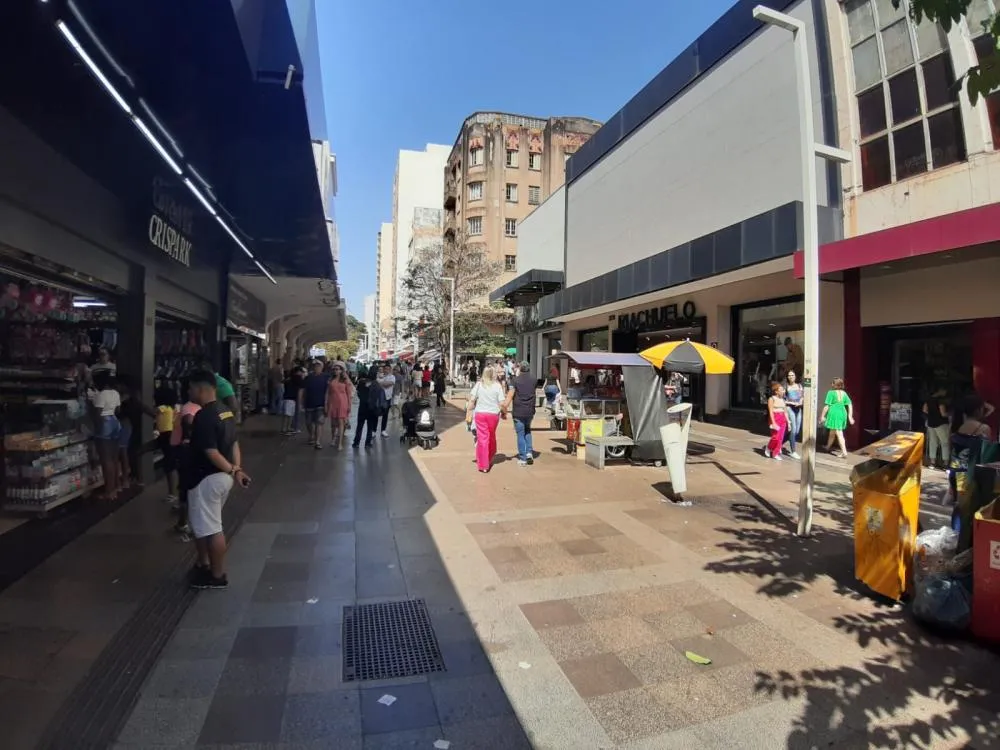
Ribeirão Preto convive com um cenário de inadimplência em patamar elevado e que ajuda a explicar por que tantos consumidores entram e voltam rapidamente para o cadastro de devedores. Segundo levantamento divulgado pela CBN Ribeirão, a cidade tem 320.599 pessoas inadimplentes, com dívidas que somam cerca de R$ 2,9 bilhões, e média aproximada de R$ 9 mil por pessoa considerando o total de pendências.
O quadro local dialoga com um dado nacional que acende alerta para o varejo e para o crédito. De acordo com o Indicador de Reincidência de Pessoas Físicas da CNDL e do SPC Brasil, 84,91% dos consumidores que entraram na inadimplência em janeiro eram reincidentes, ou seja, já tinham aparecido no cadastro de inadimplentes nos 12 meses anteriores.
Dentro desse grupo, a maior parcela, 65,16%, ainda não havia quitado dívidas antigas e acabou negativada novamente. Outros 19,75% tinham conseguido sair do cadastro, mas retornaram em menos de um ano. O indicador também aponta um intervalo médio de 73,9 dias entre o vencimento de uma dívida e o surgimento de uma nova pendência entre reincidentes, o que sugere uma rotina de atraso em sequência, com pouca folga no orçamento doméstico.
Para o comércio de Ribeirão Preto, a consequência costuma ser direta: crédito mais restrito, aumento do risco nas vendas a prazo e consumidores mais travados, principalmente em itens de maior valor. A própria CDL Ribeirão Preto tem repercutido os dados nacionais da CNDL e do SPC Brasil sobre o início de 2026, que indicaram 73,30 milhões de consumidores inadimplentes no país em janeiro, com crescimento relevante também no Sudeste.
Outro recorte local que mostra a persistência do problema é um levantamento divulgado pela ACIRP em 2024, apontando inadimplência na cidade no primeiro semestre daquele ano, sinalizando que o tema já vinha pressionando o consumo antes mesmo dos números mais recentes.
Com esse cenário, iniciativas de negociação ganham peso. Em Ribeirão, ações como feirões de renegociação são usadas como tentativa de reduzir o estoque de dívidas e permitir que consumidores retomem o acesso ao crédito, embora os indicadores nacionais mostrem que “limpar o nome” nem sempre significa recuperar estabilidade financeira no médio prazo.